Was überzeugt ein Family Office bei der Auswahl von Asset Managern – und welche Rolle spielen dabei unabhängige Fondsboutiquen? Nicht die Größe eines Anbieters ist ausschlaggebend, sondern die Qualität seiner Strategie und der nachweisbare Mehrwert für den Mandanten. Im Gespräch mit Markus Hill erläutert Klaus Deng von BREHMER & CIE. für FINANZPLATZ FRANKFURT AM MAIN , worauf es bei der Auswahl externer Manager ankommt, warum Vermögenserhalt mehr ist als eine Frage der Inflation und wann individuelle Fondsstrukturen sinnvoll sein können. Aufgrund seines Impulsvortrags zu diesen Themengebieten am 10. November in Frankfurt kommt auch der Fondsplatz Liechtenstein zur Sprache: Welche Argumente zählen aus Sicht eines deutschen Family Offices tatsächlich? Ein Gespräch über unternehmerisches Denken, Interessenkonflikte und die Kunst, komplexe Vermögensstrukturen nicht unnötig kompliziert zu machen.
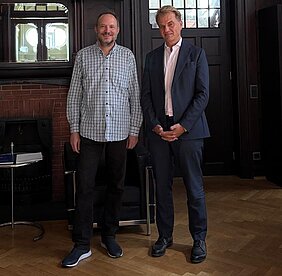
Hill: Herr Deng, Family Offices haben die Aufgabe, Familienvermögen über Generationen zu erhalten und weiterzuentwickeln. Was unterscheidet aus Ihrer Sicht die Investmentphilosophie eines Family Offices von der klassischen Vermögensverwaltung? Welche Rolle spielen dabei Vermögenserhalt, Rendite, Liquidität und unternehmerisches Denken?
Deng: Der entscheidende Unterschied zwischen Vermögensverwaltung und Family Office liegt weniger in der Vermögenshöhe als in der Komplexität der Strukturen und der Anzahl der Entscheidungsträger. Dies gilt insbesondere, wenn ein Mandant Beteiligungen an operativ tätigen Unternehmen besitzt, für die er Verantwortung trägt. In der Folgegeneration sind Eigentümer solcher Unternehmen nicht automatisch Unternehmer. Hier gilt es, eine Struktur zu begleiten, die sowohl die Familieninteressen der Eigentümer als auch die erforderliche Unternehmensentwicklung im Blick behält. In solchen Konstellationen agiert das Family Office als Moderator im „magischen Dreieck“ zwischen Gesellschafterversammlung, Management und Unternehmensgremien, beispielsweise Aufsichtsrat oder Familienstiftung.
Hill: BREHMER & CIE. verfolgt einen Multi-Manager-Ansatz. Nach welchen Kriterien wählen Sie externe Fondsmanager und Vermögensverwalter aus? Welche Bedeutung haben Performance, Risikomanagement, persönliche Integrität und Stabilität des Investmentteams?
Deng: Bei der Entwicklung einer Anlagestrategie für Mandanten gilt es, zwischen Marktrendite und Mehrrendite abzuwägen. Entscheidend ist, ob ein Manager mit seinem Konzept dauerhaft Alpha generieren kann, also in guten Marktphasen mehr verdient und in schlechten weniger verliert, oder lediglich die Marktrendite (Beta) abbildet. Daran müssen sich auch Leistung und Kosten messen lassen. Nur ein unabhängiges Family Office ohne eigenes Asset Management kann hier frei von Interessenkonflikten als Mittler zwischen Markt und Meinung agieren. Im Übrigen liegt das größte Risiko für Vermögensinhaber in der schleichenden Enteignung durch dauerhaft zu geringe Nettorenditen, die unterhalb des Geldmengenwachstums liegen.
Hill: Große internationale Asset Manager verfügen über erhebliche Ressourcen und etablierte Vertriebsstrukturen. Welche Chancen haben demgegenüber unabhängige Fondsboutiquen? Was muss ein kleiner, spezialisierter Manager mitbringen, um bei einem professionellen Family Office überhaupt auf die Agenda zu kommen?
Deng: Größe oder Reichweite sind für uns als Family Office keine entscheidenden Kategorien. Aus unserer Erfahrung haben sowohl große Asset Manager als auch kleinere Fondsboutiquen ihre Daseinsberechtigung. Voraussetzung für eine mögliche Mandatierung ist eine klare Strategie, die einen Mehrwert für den Mandanten darstellt und sich nachweislich in der Praxis bewährt hat.
Hill: Unternehmerfamilien investieren häufig nicht nur in klassische Aktien und Anleihen, sondern auch in Immobilien, Unternehmensbeteiligungen und Private Markets. Welche besonderen Anforderungen ergeben sich daraus für die Vermögensstrukturierung? Wann kann ein eigener Fonds beziehungsweise eine Private-Label-Fondsstruktur sinnvoll sein – und wann eher nicht?
Deng: Wir halten es mit Albert Einstein: „Man muss die Dinge so einfach wie möglich machen, aber nicht einfacher.“ Ob eine zusätzliche Struktur wie ein Private-Label-Fonds einen Mehrwert bietet, hängt vom Mandanten ab. Vorteile hinsichtlich Kosten, Steuern und Vermögenspooling lassen sich konkret berechnen. Gleichzeitig entsteht ein weiteres Konstrukt mit organisatorischen Anforderungen. Ob dieses als Miteigentümergemeinschaft in Abhängigkeit von Dienstleistern oder als Aktiengesellschaft mit eigener Rechtspersönlichkeit und entsprechenden Aktionärsrechten ausgestaltet wird, muss sorgfältig abgewogen werden. Unsere Aufgabe ist es, sämtliche Vor- und Nachteile offenzulegen und gemeinsam mit dem Mandanten zu bewerten.
Hill: Bei Gründung individueller Fondsstrukturen kommen verschiedene europäische Fondsziele infrage. Welche Kriterien sind aus Sicht eines Family Offices entscheidend: Rechtssicherheit, Kosten, Flexibilität, Servicequalität, steuerliche Aspekte oder die Zusammenarbeit mit den zuständigen Institutionen?
Deng: In den letzten Jahren konnten wir innerhalb der möglichen europäischen Verwahrländern eine Angleichung der Kriterien grade hinsichtlich Service und Flexibilität beobachten. Ein klarer Wettbewerbsvorteil besteht an den Standorten, in denen die gesetzliche Mehrwertsteuer auf Finanzdienstleistungen wie Verwahrung und Verwaltung entfällt.
Hill: Sie halten am 10. November bei „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ einen Vortrag zum Themenkomplex Family Offices, Vermögensstrukturierung und Produktauswahl. Im Nachgang zu Ihrem Vortrag werde ich, Markus Hil, noch ein Panel zum Thema „Family Offices & Fondsdomizil“ moderieren, sie geben hier im Vorfeld einen ersten Impuls zur Diskussion. Liechtenstein positioniert sich zunehmend als Standort für Private- und White-Label-Fonds. Wo sehen Sie aus der Perspektive eines deutschen Family Offices interessante Anwendungsfälle? Welche Fragen müssten Liechtenstein im Vergleich zu etablierten Standorten wie Luxemburg überzeugend beantworten?
Deng: Liechtenstein gehört zu den Fondsstandorten, die mit dem Wegfall der gesetzlichen Mehrwertsteuer auf Finanzdienstleistungen ein klares Signal im Markt setzen. Den politischen Willen, die Auflage und Verwaltung von Investmentfonds in Liechtenstein zu fördern, erleben wir auch in der Zusammenarbeit mit liechtensteinischen Kapitalverwaltungsgesellschaften sowie in der Schnelligkeit der Finanzmarktaufsicht Liechtenstein.
Hill: Zum Abschluss ein Blick nach vorne: Welche Entwicklungen werden die Arbeit von Family Offices in den kommenden Jahren besonders prägen? Denken Sie dabei beispielsweise an den Generationenwechsel, Private Markets, Digitalisierung, künstliche Intelligenz oder neue Formen der Vermögensstrukturierung. Und wo sehen Sie Potenzial für den fachlichen Austausch zwischen Frankfurt und Liechtenstein?
Deng: Der reale Vermögenserhalt wird in Deutschland zunehmend zur Herausforderung. Während die Inflation für Menschen ohne nennenswertes Vermögen entscheidend ist, greift diese Kennzahl für Vermögensinhaber zu kurz. Das langfristige Geldmengenwachstum in der Eurozone liegt bei über 5,0% jährlich. Unter Berücksichtigung von Ertragssteuern und Verwaltungskosten ist daher eine jährliche Rendite von über 7,0% erforderlich. Es liegt in der Verantwortung des Vermögensverwalters, dieser schleichenden Vermögensenteignung entgegenzuwirken. Im politischen Umfeld beobachten wir europaweit Bestrebungen, Kapitalerträge und Vermögen stärker zu besteuern. Fazit: Lieber Eigentümer als Gläubiger!
Hill: Vielen Dank für das Gespräch.
Veranstaltungshinweis: „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“
Dialog & Information:
FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL
FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE
FONDSBOUTIQUEN auf LINKEDIN – KANAL
FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)
25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“
(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)
26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“
Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“
(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)
17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”
(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)
Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS
Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“
(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)
16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog
(Medienpartnerschaft)
12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“
(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)
17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT
(Vortrag – Markus Hill)
24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik
10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“
(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)
Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:
info@markus-hill.com / +49 (0) 163 4616 179
Photo: Finanzplatz Frankfurt
Quelle: IPE. DA.CH